GUIA DE DECISÃO | MODELOS DE IMPORTAÇÃO
Importação própria, por conta e ordem ou por encomenda: qual modelo escolher?
Por Leonardo D Fonseca · 07 de setembro de 2026 · 15 min de leitura
A empresa encontrou um produto, iniciou a conversa com o fornecedor e chegou a uma decisão que parece operacional: importar diretamente ou contratar uma importadora. Na prática, essa escolha define muito mais do que quem registra a declaração aduaneira.
Ela determina quem compra a mercadoria no exterior, de onde vêm os recursos, quem assume o risco cambial e comercial, como o produto circula no Brasil e quais documentos, registros contábeis e obrigações precisam sustentar a operação.
É por isso que importação própria, por conta e ordem e por encomenda não são três nomes intercambiáveis para “usar uma trading”. São estruturas distintas. O contrato deve refletir o que realmente acontece com negociação, pagamento, propriedade, risco e revenda.
Se o projeto ainda não tem produto, fornecedor, objetivo e faixa de investimento definidos, comece por Quero importar: por onde começar? Essas decisões vêm antes da escolha da modalidade.
Antes de comparar modalidades, responda a quatro perguntas
- Quem negocia e compra no exterior? A resposta deve coincidir com pedidos, faturas, mensagens comerciais e contrato.
- De quem são os recursos usados na compra? Não basta observar quem executa a remessa; é preciso identificar a origem econômica do dinheiro.
- Quem assume os riscos da mercadoria? Câmbio, preço, atraso, qualidade, estoque e impossibilidade de venda precisam ter responsável real.
- Como o produto chegará à empresa interessada no Brasil? Pode haver aquisição por conta do cliente, prestação de serviço ou compra e posterior revenda.
Neste artigo
Por onde começar uma importação?
Na importação própria, a empresa importa em seu próprio nome e com recursos próprios para utilizar, industrializar ou revender a mercadoria. Ela negocia com o fornecedor, assume a compra internacional e conduz a operação como parte do próprio negócio.
Esse modelo oferece controle direto sobre fornecedor, especificação, pagamento, logística e estoque. Em contrapartida, exige capacidade financeira, habilitação, processos internos, coordenação documental e governança para administrar os riscos da operação.
Quando costuma fazer sentido
- A importação é recorrente ou estratégica para o negócio.
- A empresa deseja controlar diretamente fornecedor, condições comerciais e calendário.
- Existem caixa, crédito e estrutura para suportar câmbio, tributos, despesas e estoque.
- A empresa aceita desenvolver competência interna ou contratar apoio especializado para executar e controlar o processo.
Importar diretamente não significa executar tudo sem parceiros. Despachantes, agentes de cargas, consultorias, armazéns e gestores podem participar. A diferença é que a empresa permanece como importadora e titular econômica da compra.
Na importação por conta e ordem de terceiro, uma pessoa jurídica importadora promove o despacho em seu próprio nome, mas a mercadoria foi adquirida por outra empresa, o adquirente, em razão de contrato previamente firmado entre as partes.
A Receita Federal caracteriza o adquirente como o mandante da operação e o importador como prestador do serviço. Os recursos empregados na aquisição internacional têm origem no adquirente, ainda que a importadora seja responsável por efetuar pagamentos operacionais ao fornecedor ou aos demais participantes.
O que isso muda na prática
- O adquirente define ou aprova a compra e financia a aquisição.
- A importadora atua em nome próprio perante a Aduana, por conta do adquirente identificado.
- Contrato, vinculação no Siscomex, declaração, documentos e registros fiscais devem identificar corretamente os papéis.
- A remuneração da importadora decorre do serviço prestado, e não de uma revenda típica da mercadoria ao adquirente.
Na importação por encomenda, a importadora adquire a mercadoria no exterior em seu próprio nome e com recursos próprios, promove o despacho aduaneiro e, após a nacionalização, revende o produto a um encomendante predeterminado no Brasil. A relação entre as partes envolve uma compra e venda previamente contratada.
Pagamentos antecipados podem integrar a operação
A exigência de recursos próprios não significa que a importadora precise financiar toda a aquisição sem receber antecipações do cliente. O art. 3º, § 3º, da IN RFB nº 1.861/2018 considera recursos próprios os valores recebidos do encomendante como pagamento total ou parcial pela revenda da mercadoria nacionalizada, mesmo quando recebidos antes da importação ou da compra no exterior.
Portanto, o pagamento antecipado pelo encomendante, por si só, não descaracteriza a modalidade. É necessário verificar a finalidade do pagamento e sua correspondência com o contrato, os documentos e os registros contábeis. O pagamento ao fornecedor estrangeiro deve ser realizado exclusivamente pela importadora por encomenda.
Contrato e execução precisam estar alinhados
O contrato deve definir preço, condições de pagamento, garantias e responsabilidades por variação cambial, atrasos, qualidade e entrega. A distribuição desses riscos precisa ser analisada em conjunto com o fluxo comercial e financeiro.
A escolha da modalidade deve considerar quem efetivamente compra no exterior e como ocorre a posterior venda no Brasil. Observar apenas quem antecipou o dinheiro não é suficiente para distinguir encomenda de conta e ordem.
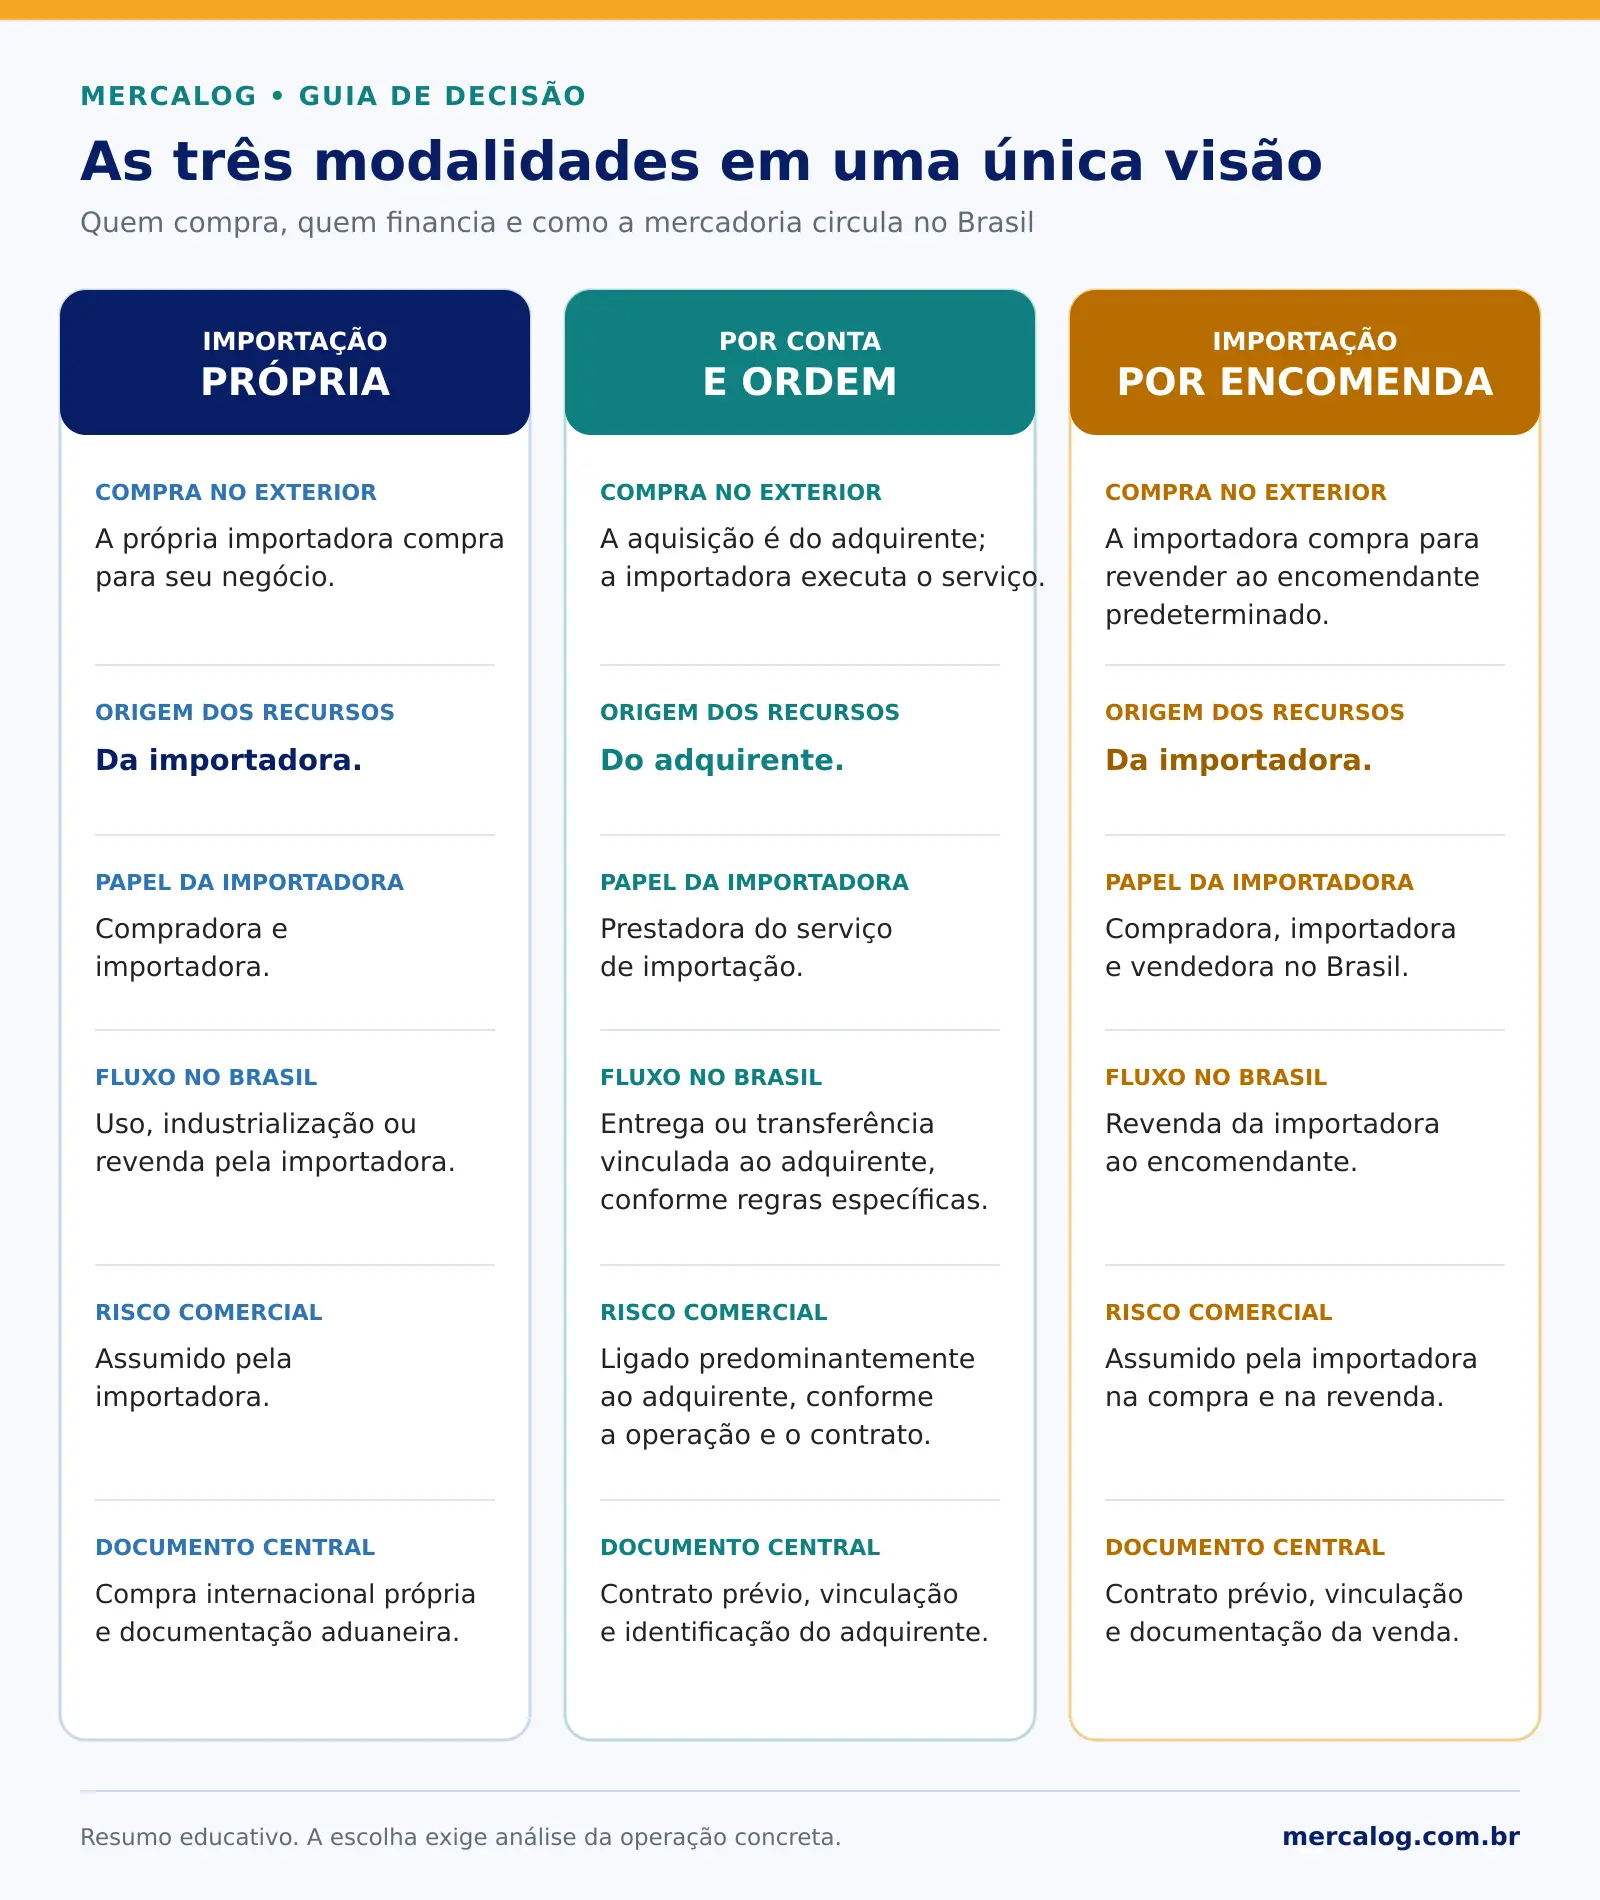
O quadro resume a estrutura, mas não substitui a análise fiscal, contábil, contratual, regulatória e operacional da operação concreta.
“Trading” descreve o tipo de empresa que pode atuar na operação; não define, por si só, a modalidade. Uma empresa comercial importadora pode realizar importação própria, prestar serviço por conta e ordem ou importar por encomenda, desde que cumpra os requisitos de cada estrutura.
Por isso, perguntar apenas “quanto a trading cobra?” é insuficiente. É necessário confirmar se a proposta representa serviço, financiamento e revenda ou uma combinação contratualmente válida de atividades. Essa resposta altera responsabilidades.
O custo deve ser comparado com base no fluxo completo, e não apenas na taxa apresentada. Veja os componentes em Quanto custa importar? Os 7 grupos de custos que precisam entrar na conta.
A origem dos recursos influencia a necessidade de capital, a exposição ao câmbio e a forma de remuneração. Na importação própria, a empresa financia a compra e os custos. Na conta e ordem, o adquirente aporta os recursos da operação. Na encomenda, a importadora realiza a aquisição e forma o preço da posterior revenda, podendo receber pagamentos antecipados do encomendante nas condições admitidas pela legislação.
Tributos e créditos não devem ser avaliados por uma regra universal. Produto, NCM, estado, regime tributário, finalidade, benefícios, cadeia de circulação e possibilidade de aproveitamento de créditos podem alterar o resultado. Além disso, desembolso aduaneiro, custo contábil-fiscal e custo econômico por unidade são perguntas diferentes.
Nas importações por conta e ordem e por encomenda, a Receita Federal exige contrato previamente firmado e vinculação entre importador e adquirente ou encomendante no Siscomex. O importador abre dossiê digital, anexa o contrato e informa o número para que a outra parte registre a vinculação no Cadastro de Intervenientes.
A declaração de importação — DI ou Duimp, conforme o fluxo aplicável — deve ser registrada somente depois dessas providências. A vinculação ocorre pela raiz do CNPJ, enquanto a declaração identifica os estabelecimentos efetivamente participantes da operação.
A transição para a Duimp não elimina a obrigação
Em setembro de 2026, a migração da DI para a Duimp continua alterando sistemas e rotinas. Isso exige confirmar o fluxo vigente para a operação, mas não autoriza tratar contratos, vinculações ou identificação das partes como formalidades dispensáveis. O modelo declarado precisa continuar coerente com o pagamento e a execução.
- Contrato assinado antes do registro da declaração.
- Dossiê e vinculação concluídos para as empresas corretas.
- Fornecedor, fatura, pagamento e Incoterm coerentes com a modalidade.
- Papéis fiscais, contábeis, aduaneiros e regulatórios definidos.
- Documentos e sistemas preenchidos com os mesmos participantes e valores.
Contratar uma importadora não transfere automaticamente registros de produto, licenças de estabelecimento, responsabilidade por rotulagem, autorizações sanitárias ou controles agropecuários. Esses papéis dependem da categoria, da legislação aplicável e da forma de comercialização no Brasil.
Em produtos regulados, essa definição deve ocorrer antes do pedido. Para alimentos e bebidas, consulte Como importar alimentos e bebidas: o que validar antes de comprar e embarcar.
Como importar alimentos e bebidas: o que validar antes de comprar e embarcar.
- Desenhe a operação real. Registre quem negocia, compra, paga, importa, recebe, regulariza e vende.
- Defina o objetivo empresarial. Recorrência, margem, controle de fornecedor, prazo e estratégia de estoque importam.
- Meça a capacidade financeira. Compare capital disponível, crédito, câmbio, garantias e prazo até a receita.
- Compare o custo total. Use as mesmas quantidades, premissas, tributos, serviços, margens e riscos em todos os cenários.
- Valide a tributação e a contabilidade. Confirme notas fiscais, créditos, obrigações acessórias e regras estaduais com especialistas responsáveis.
- Feche as responsabilidades regulatórias. Identifique quem pode importar, regularizar e comercializar a categoria.
- Transforme a decisão em contrato e controles. O documento deve reproduzir o fluxo aprovado e orientar a execução.
- A proposta usa “conta e ordem” e “encomenda” como sinônimos.
- Ninguém consegue explicar de quem são os recursos usados para pagar o fornecedor.
- O contrato foi preparado depois do embarque ou do registro da declaração.
- O fluxo de notas fiscais não corresponde à descrição comercial da operação.
- A importadora aparece como compradora, mas todos os riscos e recursos pertencem ao cliente sem análise da estrutura.
- A escolha se apoia apenas em uma alíquota, um benefício ou uma taxa de serviço.
- O responsável pela regularização do produto não foi definido.
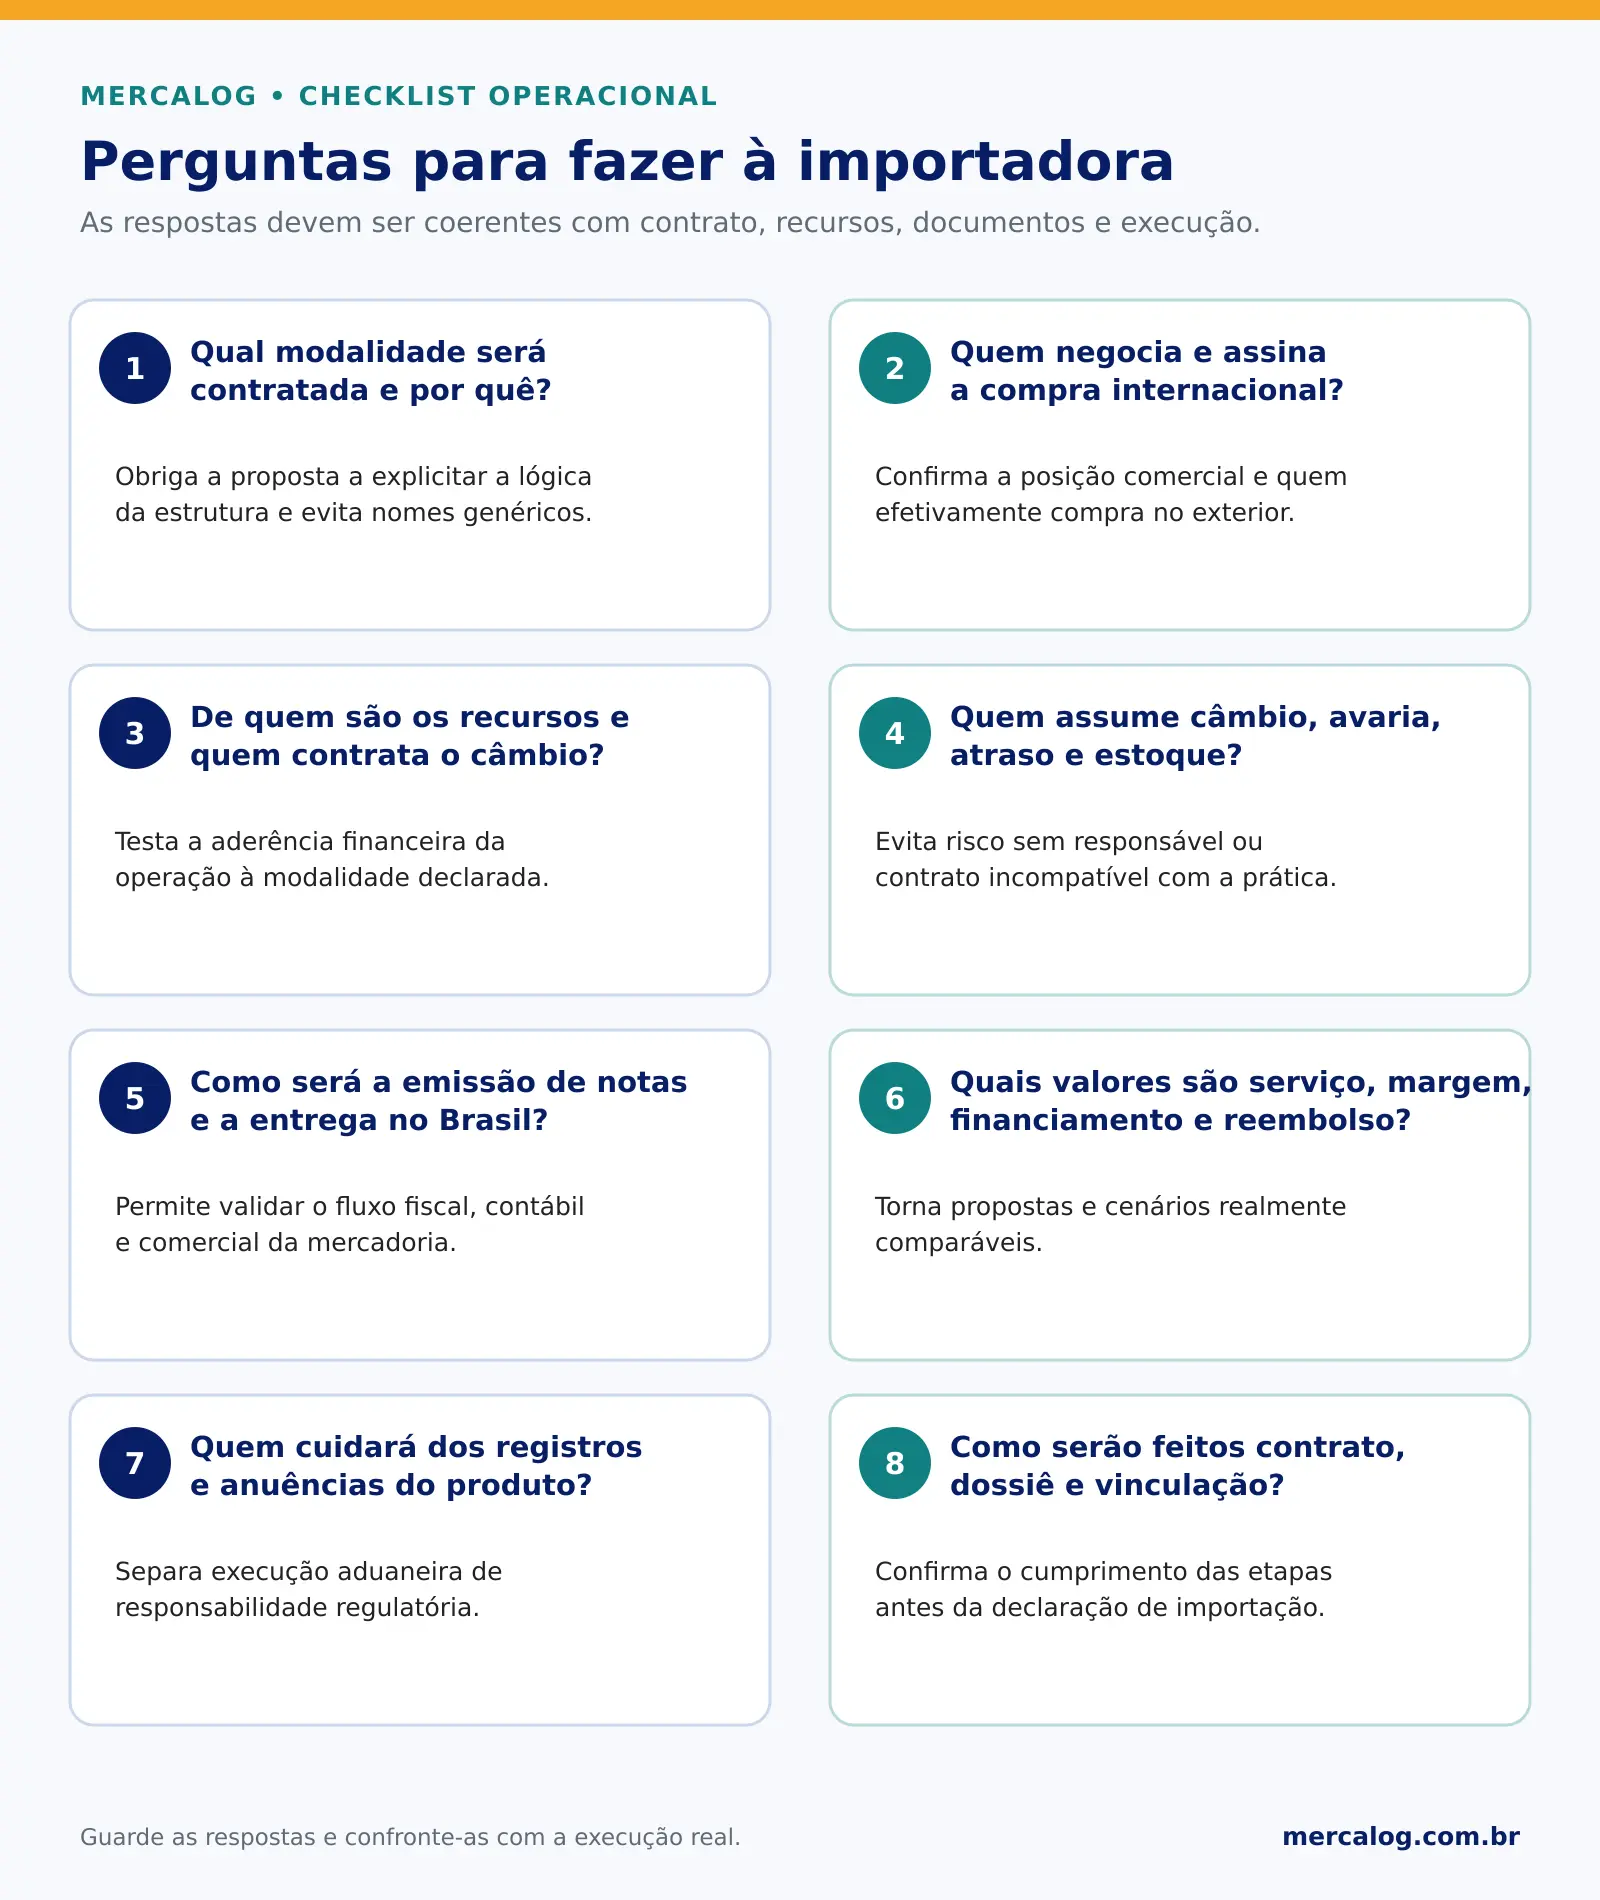
Infográfico da Mercalog com oito perguntas para fazer à importadora antes de iniciar a operação.
Empresa com equipe e importação recorrente
Uma indústria que controla fornecedores, possui caixa e importa insumos todos os meses pode encontrar coerência na importação própria, usando parceiros para executar etapas sem transferir a titularidade da compra.
Se a empresa escolhe o fornecedor, adquire a mercadoria e financia a operação, mas contrata uma importadora para promover o despacho e coordenar a execução, a operação por conta e ordem pode ser compatível — desde que contrato, vinculação e documentos reflitam esse arranjo.
Quando a importadora compra no exterior com recursos próprios e revende a mercadoria nacionalizada a um cliente previamente definido, a encomenda pode atender ao objetivo. O preço deve incorporar capital, risco, tributos, margem e condições de venda.
Depois de definir a estrutura, a qualidade da compra continua dependendo da diligência comercial e técnica. Leia no conteúdo como avaliar um fornecedor internacional antes do primeiro pagamento.
A decisão envolve comércio exterior, financeiro, fiscal, contabilidade, jurídico, regulatório e logística. Se cada área analisa apenas sua parte, é possível aprovar individualmente um conjunto que não funciona como operação.
Na Importação Gerenciada, a Mercalog organiza premissas, participantes, documentação, custos, cronograma e controles em um único fluxo, articulando os especialistas responsáveis pelas validações tributárias, jurídicas e regulatórias quando necessário.
O objetivo é escolher uma estrutura executável e manter contrato, recursos, documentos e operação alinhados do planejamento à entrega no Brasil.
Importação própria, por conta e ordem e por encomenda podem ser adequadas em contextos diferentes. A melhor escolha não nasce do rótulo mais conhecido nem da menor taxa isolada. Nasce da resposta coerente para quem compra, quem financia, quem assume riscos, quem importa e como a mercadoria circula no Brasil.
Quando essa lógica é definida antes do contrato, do pagamento e do embarque, a empresa consegue comparar custos equivalentes, organizar responsabilidades e reduzir divergências fiscais, aduaneiras e comerciais. Quando a modalidade é escolhida depois, os documentos tendem a tentar justificar uma operação que já ocorreu de outro modo.
Qual modalidade de importação é mais barata?
Não existe resposta universal. Taxas de serviço, margem da importadora, custo financeiro, tributos, créditos, estado, volume, armazenagem e risco precisam ser comparados com as mesmas premissas. O menor valor aparente pode não representar o menor custo total.
Conta e ordem e encomenda são a mesma coisa?
Não. Na conta e ordem, a aquisição e os recursos são do adquirente, e a importadora presta o serviço. Na encomenda, a importadora compra com recursos próprios e revende ao encomendante predeterminado.
Uma trading pode operar nas três modalidades?
Pode, desde que tenha capacidade e cumpra os requisitos da estrutura escolhida. “Trading” identifica a empresa; a modalidade é definida pelo fluxo econômico, contratual, fiscal e aduaneiro de cada operação.
A empresa adquirente ou encomendante precisa estar habilitada no Siscomex?
Sim, como regra. Nas operações entre empresas, tanto a importadora contratada quanto a adquirente, na conta e ordem, ou a encomendante predeterminada, na encomenda, precisam estar habilitadas no Siscomex, observadas as hipóteses legais de dispensa. Contratar uma trading não substitui a habilitação da empresa contratante.
É possível mudar de modalidade depois do embarque?
A estrutura deve ser definida antes da operação e sustentada por contrato, recursos, documentos e vinculação. Tentar reenquadrar depois do embarque ou do registro pode criar inconsistências e exige avaliação técnica imediata.
A importadora assume automaticamente Anvisa ou MAPA?
Não. A responsabilidade regulatória depende do produto, do estabelecimento, da legislação e do fluxo de comercialização. Ela deve ser definida de forma específica, mesmo quando outra empresa promove o despacho aduaneiro.
Quero importar: por onde começar?
Ainda está definindo produto, fornecedor e estrutura? Conheça as sete decisões que precisam ser tomadas antes de comprar no exterior.
Leonardo D Fonseca é fundador da Mercalog e atua há mais de 20 anos em comércio exterior, supply chain e gestão de operações internacionais.
Planejamos e gerenciamos sua importação, da análise inicial à entrega no destino.
© 2026 | Mercalog - Gestão Completa da Importação