PLANEJAMENTO DA IMPORTAÇÃO
Quero importar: por onde começar? 7 decisões antes de comprar no exterior
Por Leonardo D Fonseca · 27 de agosto de 2026 · 8 min de leitura
Quem começa a avaliar uma importação quase sempre faz a mesma conta: encontra um produto, pede uma cotação em dólar e compara o preço do fornecedor com o valor praticado no Brasil.
Essa conta é um ponto de partida, mas ainda diz pouco sobre a viabilidade da operação.
O preço do fornecedor não mostra os tributos, o frete internacional, as despesas de nacionalização, o impacto do câmbio nem o capital que ficará comprometido até a venda. Também não revela se o produto depende de licença, certificação ou autorização anterior ao embarque.
Na prática, muitos problemas atribuídos ao porto, à fiscalização ou ao despachante começaram bem antes, no momento em que a compra foi aprovada sem que essas questões estivessem claras.
Antes de enviar o pedido ao fornecedor, a empresa precisa tomar sete decisões.
Importar pode fazer sentido por razões diferentes.
Uma indústria pode buscar uma máquina que não encontra no mercado nacional. Um distribuidor pode querer ampliar o portfólio. Um varejista talvez esteja desenvolvendo uma marca própria. Em outros casos, o objetivo é substituir um fornecedor, reduzir custos ou acessar determinada tecnologia.
O objetivo muda completamente a forma de planejar a operação.
Se a prioridade for margem, será necessário estabelecer um custo máximo para o produto nacionalizado. Se o produto for novo no mercado, a principal preocupação talvez seja validar a demanda sem formar um estoque excessivo. Quando a mercadoria for utilizada em uma linha industrial, prazo de entrega, assistência técnica e peças de reposição podem pesar mais que o preço unitário.
Também é preciso dimensionar o volume com algum realismo. O pedido mínimo oferecido pelo fabricante pode ser muito maior do que a capacidade de venda ou consumo da empresa. Uma diferença de poucos dólares no preço perde importância quando o estoque permanece parado durante meses.
A primeira pergunta, portanto, não é “quanto custa importar?”. É “qual resultado essa importação precisa produzir?”.
Nomes comerciais ajudam na negociação, mas não bastam para avaliar uma importação.
Uma descrição como “organizador plástico”, “equipamento de cozinha” ou “suplemento alimentar” pode abranger produtos com composições, funções e exigências completamente diferentes.
Para fazer a análise corretamente, é necessário reunir informações como material, composição, aplicação, funcionamento, dimensões, capacidade, apresentação e especificações técnicas. Fotografias e catálogos ajudam, mas em muitos casos será preciso solicitar ficha técnica, manual ou relatório de ensaio.
Essas informações servirão de base para a classificação fiscal na Nomenclatura Comum do Mercosul, a NCM.
O fornecedor estrangeiro pode informar um código do Sistema Harmonizado, normalmente com seis dígitos. Esse código é uma referência útil, mas não define automaticamente a NCM brasileira, cujo código possui oito dígitos e precisa ser validado de acordo com as características da mercadoria.
A classificação influencia os tributos e o tratamento administrativo. Dependendo do produto, a importação pode envolver Anvisa, MAPA, Inmetro, Ibama, Exército ou outro órgão anuente.
Pode haver exigência de registro, licença, certificação, rotulagem, inspeção ou autorização antes do embarque. Descobrir isso depois que a carga saiu do exterior pode transformar uma questão documental em armazenagem, atraso e risco de devolução.
O Sistema Classif auxilia na pesquisa da NCM, dos tributos e do tratamento administrativo, embora o próprio sistema ressalte que a classificação sugerida precisa ser validada. A consulta efetiva das exigências deve ser feita no Simulador de Tratamento Administrativo do Siscomex.
Como o processo de migração para a DUIMP ocorre de forma escalonada, também é necessário verificar qual fluxo está vigente para aquela operação na data do planejamento.
Depois de confirmar a viabilidade do produto, a empresa precisa definir como a operação será estruturada.
Na importação direta, a própria empresa compra a mercadoria no exterior e realiza a importação em seu nome. Isso exige preparação cadastral, financeira e operacional para atuar como importadora.
Outra possibilidade é contratar uma empresa especializada.
Na importação por conta e ordem de terceiro, a adquirente compra a mercadoria com recursos próprios, e a importadora contratada promove, em nome próprio, o despacho aduaneiro por conta e ordem da adquirente.
Na importação por encomenda, a importadora utiliza recursos próprios para adquirir a mercadoria no exterior, promove sua nacionalização e depois a revende a um encomendante predeterminado.
A diferença não é apenas comercial. Cada modelo possui fluxos financeiros, contratos, documentos, registros e consequências tributárias próprios. Não é adequado comprar como se a operação fosse direta e, depois, tentar reorganizá-la como conta e ordem ou encomenda.
Também é necessário verificar as habilitações e os credenciamentos aplicáveis. Quando houver necessidade de habilitação como declarante de mercadorias, o procedimento é realizado, em regra, pelo Sistema Habilita da Receita Federal.
Essa escolha precisa ser tomada antes dos pagamentos e da emissão dos documentos internacionais.
Uma regra prática ajuda: se ainda não está claro quem compra, quem paga, quem importa e quem receberá a mercadoria no Brasil, a operação ainda não está pronta para ser contratada.
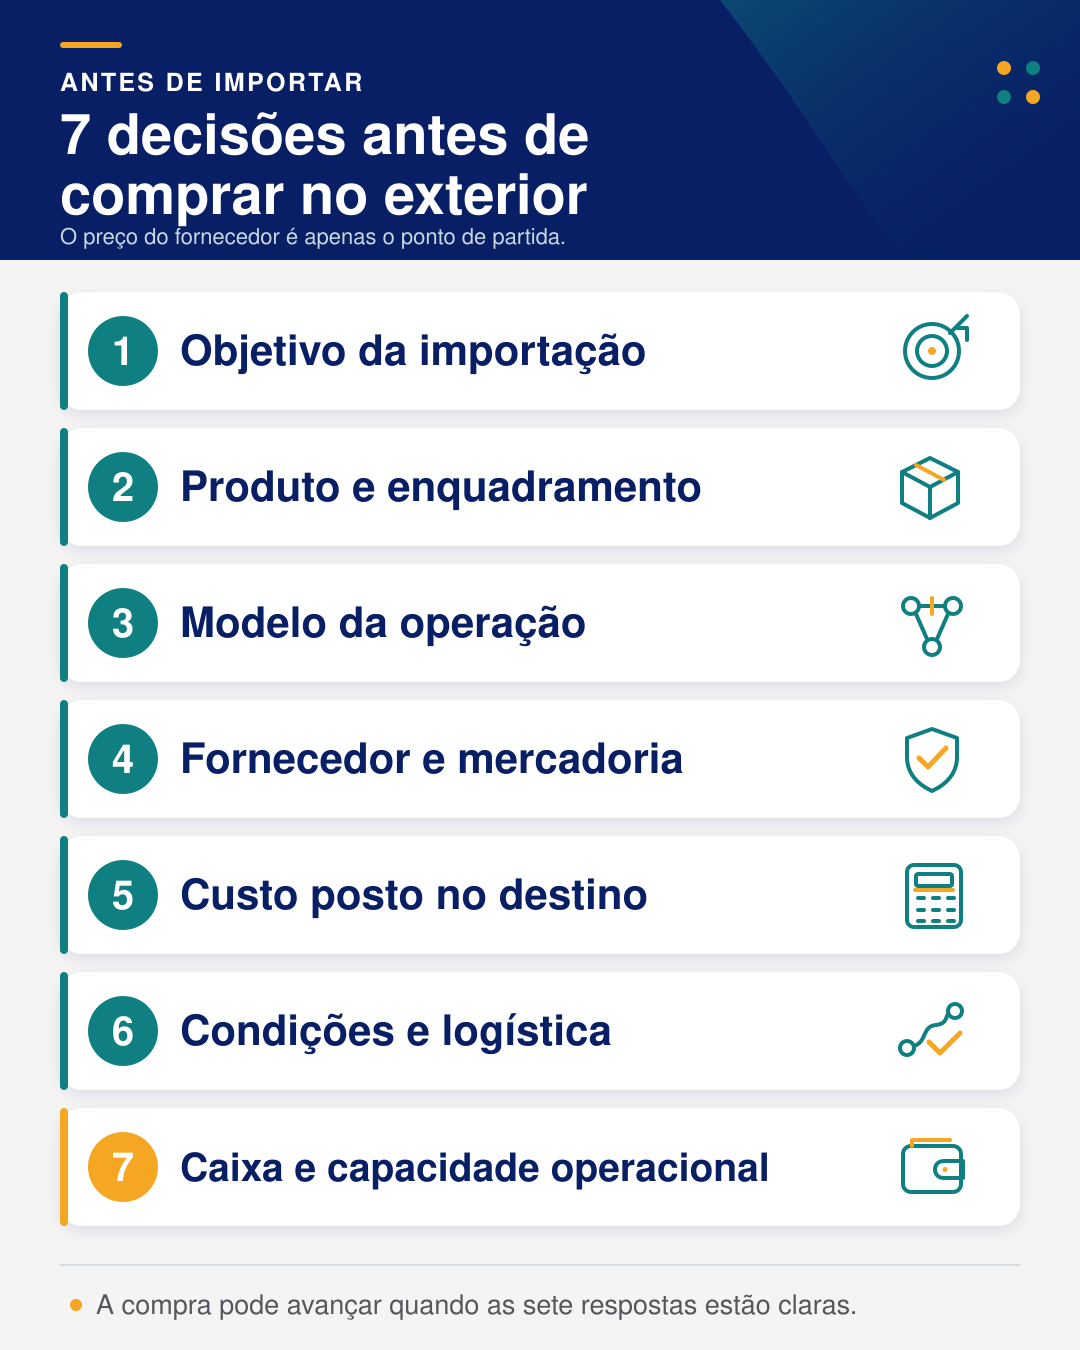
Infográfico com as 7 decisões que a empresa deve tomar antes de importar
Um site bem apresentado, uma conversa por vídeo e uma cotação em papel timbrado não são suficientes para validar um fornecedor.
É preciso confirmar a existência da empresa, sua experiência com o produto, sua capacidade produtiva, os dados bancários e as condições comerciais oferecidas. Quando o risco justificar, podem ser necessárias referências comerciais, auditoria, inspeção ou análise de documentos societários.
A validação da empresa e a validação do produto são trabalhos diferentes.
Um fabricante legítimo pode produzir uma mercadoria que não atende às especificações brasileiras. Também pode terceirizar parte da produção, alterar matéria-prima ou utilizar uma embalagem inadequada para o transporte internacional.
A amostra permite avaliar acabamento, dimensão e funcionamento. A ficha técnica ajuda a confirmar composição e desempenho. A inspeção antes do embarque verifica se o lote produzido corresponde ao que foi aprovado.
O pedido deve registrar com clareza a especificação, as tolerâncias aceitas, a quantidade, a embalagem, a identificação, a origem, o prazo e os documentos exigidos.
Quanto mais genérica for a descrição da mercadoria, maior será o espaço para divergências quando ela chegar.
Para as suas compras internacionais, é importante saber como avaliar um fornecedor internacional antes de realizar o primeiro pagamento.
Uma cotação de US$ 10 FOB não significa que o produto chegará ao estoque brasileiro custando apenas o equivalente a US$ 10 em reais.
Ao valor da mercadoria podem ser acrescentados frete internacional, seguro, Imposto de Importação, IPI, PIS/Pasep-Importação, Cofins-Importação, ICMS, AFRMM quando aplicável, despesas portuárias ou aeroportuárias, armazenagem, despacho aduaneiro, taxas bancárias, inspeções, certificações e transporte nacional.
Algumas despesas são fixas ou pouco sensíveis à quantidade. Por isso, um lote muito pequeno pode apresentar um custo unitário elevado, mesmo quando o preço do fornecedor parece competitivo.
O tratamento tributário da empresa também precisa entrar na análise. Um tributo desembolsado na nacionalização pode gerar crédito em determinadas situações ou compor definitivamente o custo em outras. Confundir desembolso financeiro com custo contábil distorce a margem do produto.
O cálculo deve mostrar pelo menos três informações:
- quanto a empresa precisará desembolsar durante a operação;
- qual será o custo efetivo da mercadoria;
- qual margem permanecerá depois da venda.
Também convém simular variações de câmbio, frete e armazenagem. Se a conta só fecha no cenário mais favorável, haverá pouco espaço para absorver um atraso ou uma despesa imprevista.
É o custo posto no destino, e não o preço isolado no exterior, que permite comparar a importação com uma alternativa nacional.
Negociar as condições comerciais e logísticas
Para aprofundar essa etapa, conheça os sete grupos de custos que precisam entrar na conta.
O Incoterm precisa ser escolhido de acordo com a operação e acompanhado do local correspondente.
Informar apenas “FOB” ou “CIF” deixa parte da condição em aberto. O correto é identificar também o porto ou local acordado e a versão utilizada, como em “FOB Shanghai — Incoterms 2020”.
Os Incoterms da Câmara de Comércio Internacional distribuem tarefas, custos e riscos entre vendedor e comprador. Eles não substituem, entretanto, as demais condições do contrato.
Continuam sendo necessários acordos sobre forma de pagamento, prazo de produção, inspeção, embalagem, documentos, quantidade, tolerância, seguro, local de embarque e tratamento das divergências.
A escolha logística também não deve se limitar ao valor do frete. Uma rota mais barata pode ter maior tempo de trânsito, mais transbordos ou menor previsibilidade. No transporte marítimo, períodos livres reduzidos aumentam a exposição à sobre-estadia de contêiner. No aéreo, atrasos documentais podem gerar armazenagem elevada em pouco tempo.
Prazo e risco fazem parte do custo, ainda que não apareçam na primeira cotação.
Entre o primeiro pagamento ao fornecedor e o recebimento das vendas podem transcorrer vários meses.
Nesse intervalo, a empresa financia fabricação, transporte, tributos, despesas aduaneiras, estoque e distribuição. Se vender a prazo, o ciclo financeiro continuará mesmo depois da entrega aos clientes.
É necessário projetar quanto capital ficará comprometido e por quanto tempo. Também deve existir alguma reserva para variação cambial, atraso, armazenagem adicional ou ajuste documental.
O primeiro lote merece atenção especial. Ele precisa ter volume suficiente para diluir os custos fixos, mas não pode ser tão grande a ponto de colocar caixa e estoque sob uma pressão desnecessária.
Existe ainda a capacidade operacional.
Alguém precisará acompanhar o fornecedor, conferir documentos, aprovar embarque, coordenar agente de cargas, despachante, transportadores e pagamentos. Quando essas responsabilidades ficam espalhadas entre vários prestadores, a empresa continua sendo o ponto de conexão entre todos eles.
Não é obrigatório montar imediatamente um departamento próprio de comércio exterior. É obrigatório, porém, que exista uma gestão definida para a operação.
Antes de confirmar o pedido, a empresa precisa conhecer o produto, a classificação fiscal, as exigências administrativas, o modelo da operação, o fornecedor, o custo posto e a necessidade de capital.
Com essas informações, a decisão deixa de depender apenas do preço apresentado no exterior.
Em alguns casos, a análise confirmará que a importação é viável. Em outros, mostrará que o volume precisa ser revisto, que a condição comercial não é adequada ou que o produto exige uma preparação anterior.
Esse também é um bom resultado. Identificar uma operação inviável antes da compra evita que o problema chegue ao porto junto com a mercadoria.
A Mercalog analisa e gerencia importações empresariais desde a avaliação inicial até a entrega no destino. Reunimos em uma única gestão os aspectos comerciais, fiscais, regulatórios, financeiros e logísticos da operação.
Sua empresa decide. A Mercalog toca a operação.
Leonardo D Fonseca é fundador da Mercalog e atua há mais de 20 anos em comércio exterior, supply chain e gestão de operações internacionais.
Planejamos e gerenciamos sua importação, da análise inicial à entrega no destino.
© 2026 | Mercalog - Gestão Completa da Importação